


중국, 신형 디스플레이 부품 수입세 면제정책 연장
하이테크 발전을 위해 관세 감면정책 연장 공지 발표
중국 신형 디스플레이 재료의 부품 관세 감면정책이 2020년까지 연장되었다. 이에 따라 중국의 수입규모가 지속적으로 확대될 것으로 예상되며 치열한 경쟁과 핵심기술 노출 대비가 필요할 전망이다. 이 글을 통해 새로운 정책에 대해 조금 더 자세히 알아보자.
하이테크 발전을 위해 관세 감면정책 연장 공지 발표
중국 재정부가 신형 평판 디스플레이 산업의 발전과 업그레이드를 위해 신형 디스플레이의 상류 원재료와 부품 관세 감면정책을 2017년 1월 1일부터 2020년 12월 31일까지 연장 적용하기로 발표했다. 이는 이미 2006년부터 시행돼 온 정책으로, 이번의 연장 공지를 포함하면 총 3번의 연장이 있었다. 또한 기술과 산업의 발전에 따라 규정에 기재된 평판 디스플레이의 유형 및 원재료, 부품 리스트도 업데이트 되어왔다.
이번 정책의 연장 범위는 TFT-LCD(Thin Film Transistor-Liquid Crystal Display), OLED(Organic Light-Emitting Diode)이다. 구체적인 내용은 아래와 같다.
•중국 현지 평판 디스플레이 제조사가 규정 범위 내의 생산용 및 연구 개발용 원재료와 소모재 수입 시 관세 면제 (제품 예시: Glass Fiber, HS Code 70182000, Color Filter, HS Code 90019090, Photo Mask, HS Code 37059090 등)
•무진실 건설 시 필요한 규정 범위 내의 조립 설비를 수입할 때 수입관세와 수입 부가가치세 면제 (제품 예시: 전기 공급 시스템, HS Code 85437099, 독기처리기(POU), HS Code 84213990, 화학 용품 공급 장치, HS Code 73090000 등)
•신형 평판 디스플레이 제조사가 규정 금액(국가발전개혁위원회, 공업정보화부가 제공한 공식으로 계산) 이내의 수입 설비 수리 시 해당 부품을 구입하면 수입관세와 부가가치세 면제 (제품 예시: PECVD/CVD/Plasma Enhanced Chemical Vapor Deposition, APCVD, Sputter/Metal Sputter 등)
•컬러 필터(Color Filter), 제조사의 생산용 편광판(Polarizer), 연발용 해당 원재료, 소모품을 구입 시 관세 감면 (제품 예시: Photo Mask, HS Code 90019090, ITO Target, HS Code 28259090, Color Resist, HS Code 32041700 등)
국가발전개혁위원회와 공업정보화부는 신형 평판 디스플레이 제조사 및 컬러 필터(Color Filter), 편광판(Polarizer) 제조사 리스트를 정리해 재정부, 해관총서, 국가세무총국에게 전달하게 되며, 해당 산업의 발전 상황에 따라 리스트는 조정될 수 있다.
중국 평판 디스플레이 산업 발전 현황
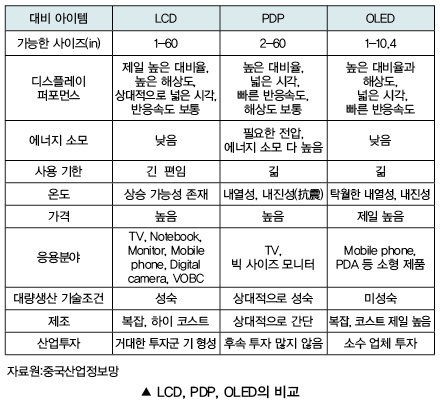
현재 중국 평판 디스플레이 시장은 크게 LCD, PDP와 OLED로 나눌 수 있다.
중국 LCD 생산은 이미 성숙단계에 도달했으나 첨단기술로의 업그레이드가 이루어지면서 비용을 줄이는 방향으로 나아가야 한다는 목소리가 커지고 있다. OLED는 대량생산기술이 부족하며 가격이 고공행진을 계속하기 때문에 소형 사이즈의 디스플레이 제조에만 응용하고 있어 출하량이 시장 수요에 부합하지 못하고 있다.
따라서 OLED는 글로벌 시장은 물론, 중국도 정부가 전면적으로 육성에 나서고 있다. 연평균 성장률(GAGR)을 보면, 1위는 OLED TV이다. 그러나 TV용 디스플레이 사이즈가 큰 편으로 생산비용이 높다는 단점이 있다. 2위는 높은 발전 잠재력을 보이고 있는 AR/VR 산업이다.

현 단계에서 OLED의 출하량은 제한적이며, 대부분은 AMOLED(Active Matrix OLED)로 스마트폰에 사용되고 있다.
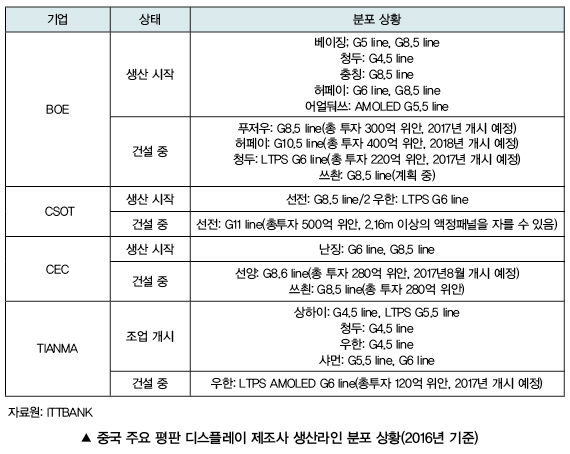
중앙정부의 정책 지원, 지방정부의 자금 지원 등 정부의 적극적인 육성 의지를 바탕으로 중국 평판 디스플레이 생산 라인 건설은 지속적으로 확장되고 있다. 대표적 강자인 징동방(BOE)은 현재 건설 중인 생산라인을 합해 총 11개의 라인을 갖고 있다.
시장 전망 및 시사점
중국 평판 디스플레이 산업 발전의 제약 조건
•중국 기업의 투자 규모는 세계 최고 수준이나 업체의 기술 개발은 아직 많이 부족하다. 세계 시장을 보면 일본과 한국의 평판 디스플레이 산업은 일찌감치 발달했으며, 관련 특허기술(technical patent)의 수량이 제일 많다. 특히 중국은 고성능 AMOLED 제조 장비를 거의 수입으로 채우고 있어 생산비용을 낮추기가 어려웠다. 최근 들어 정부의 지지, 대형 제조사의 참여가 늘면서 기술개발 투자도 꾸준히 증가하는 추세를 보이고 있다. 미래 특허 기술을 중심으로 한국, 일본과의 치열한 경쟁이 예상된다.
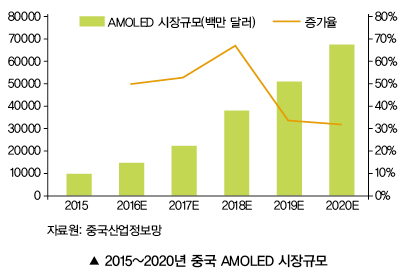
•현재 OLED와 같은 신형 평판 디스플레이의 원재료는 주요 일본(Idemitsu Kosan, HODOGAYA CHEMICAL CO.,LTD.), 미국(universal display corp.) 및 한국 기업들만이 생산하고 있으며, 중국 현지 기업들 중에 OLED 양산에 필요한 원재료를 제공할 수 있는 기업이 없다. 특히 중국의 <신화학물지환경관리법>에 따라 신형 화학재료 검사를 거쳐야 하는 제약이 있다. 또한, 외국기업들의 핵심 기술 유출의 우려로 중국 시장에서 OLED 원재료 판매는 소규모에 그치고 있기 때문이다. 이와 같은 복합적인 원인에 따라, 중국 OLED 산업의 발전이 더디게 진행되고 있다.
중국의 OLED에 대한 수요는 계속 증가할 전망
•중국 중앙정부는 물론 지방정부도 평판 디스플레이 생산라인의 건설 확대에 앞장서고 있다. 예를 들어, 지방의 세제 혜택, 국유지 사용권 허가, 인재 유치 등의 여러 지원책을 제공하면서 중국 평판 디스플레이 산업의 발전을 촉진시키고 있다.
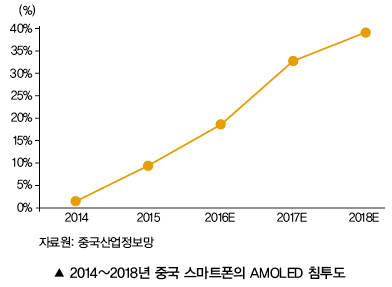
•2015년 중국의 평판디스플레이의 수요는 이미 글로벌시장의 30%를 차지했다. 특히, OLED의 수요는 스마트폰 제조사의 경쟁에 따라 늘어났다. 한국의 SAMSUNG, LG, 중국의 HUAWEI, XIAOMI, OPPO, vivo는 이미 스마트폰에 OLED를 장착하기 시작했다. 업계에 따르면, 애플도 OLED를 사용할 계획임에 따라 중국 제조사도 생산량을 늘려갈 것으로 예상 된다.
우리 기업들은 현재 비교적 유리한 환경에 위치했기 때문에 이제는 시장 확보의 기회를 잡아야 한다. 그러나 치열한 경쟁과 핵심기술 노출에 대비해야 한다. 앞으로 일본 등 기존의 강자들과의 경쟁 외에도 중국 기업과의 경쟁이 예상되며, 이에 따라 꾸준한 기술 개발을 통해 시장 우위를 확보한다면 아주 좋은 기회가 될 것으로 전망된다.
자료제공 | 대한무역투자진흥공사 KOTRA(www.kotra.or.kr)




