


7월 정보통신기술 수출 130.2억불, 수입 72.0억불
미래창조과학부가 최근 정보통신기술(Information Communication Technology, ICT)의 7월 수출 및 수입 결과를 발표했다. ‘16.7월 ICT 수출은 130.2억불, 수입 72.0억불, 무역수지 58.2억불 흑자로 잠정 집계 내려졌다. 이 결과를 바탕으로 여러 산업 분야의 시장 동향에 대해 알아보자.
ICT 수출, 130.2억불로 전년 동월대비 6.6% 감소
품목별로 따져보면 반도체는 2.6% 감소한 50.0억불, 디스플레이는 19.2% 감소한 22.8억불, 휴대폰은 10.1% 감소한 17.4억불을 기록한 반면, 컴퓨터 및 주변기기는 29.3% 증가한 6.0억불을 기록했다.
반도체 분야를 자세히 살펴보면 수출 감소세가 지속되고 있으나, 낸드 및 메모리 MCP는 증가세 지속되고있어, 시스템 반도체로 보면 감소세가 완화되고 있다.
디스플레이는 공급과잉 완화로 단가 하락세가 진정되어 10%대 감소율을 기록했으며, OLED의 증가세는 지속되고 있는 것으로 보인다. 휴대폰은 중국 업체와의 글로벌 경쟁심화와 하반기 전략폰 대기수요 등으로 완제품은 감소하였으나, 부분품은 2개월 연속 증가세를 지속하고 있다. 컴퓨터 및 주변기기는 SSD의 호조세에 힘입어 2개월 연속 증가세를 지속중이다.
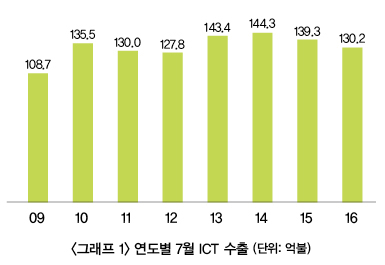
지역별로 보면 베트남은 24.0% 상승하여 14.1억불, 인도는 17.6% 상승하여 1.7억불을 기록하였으나, 홍콩을 포함한 중국은 9.5% 감소하여 67.4억불, EU는 8.2% 감소하여 7.7억불, 미국은 10.7% 감소하여 11.8억불을 기록했다.
그 이유는 베트남에서 휴대폰(4.4억불, 17.4%↑), 반도체(3.7억불, 35.9%↑), 디스플레이(2.4억불, 48.7%↑), D-TV(0.3억불, 40.4%↑)의 부분품 중심 수출의 호조로 20%대의 높은 증가세를 기록할 수 있었다. 인도는 국내 업체의 현지 생산 증가에 따라 휴대폰 부분품(0.4억불, 54.0%↑), 반도체(0.3억불, 30.0%↑) 수출이 증가하였기에 상승세를 기록했다.
반면, 중국은 시장 성장 둔화 및 현지 업체와의 경쟁 심화로 디스플레이(17.3억불, △18.3%), 휴대폰(6.7억불, △9.2%), 반도체(31.5억불, △4.9%) 등이 감소 하였으며, EU는 휴대폰(0.8억불, 46.0%↑) 수출은 증가하였으나 반도체(1.0억불, △26.0%), 디스플레이(0.7억불, △48.8%), D-TV(0.5억불, △37.1%)가 감소하여 하락세를 기록했다.
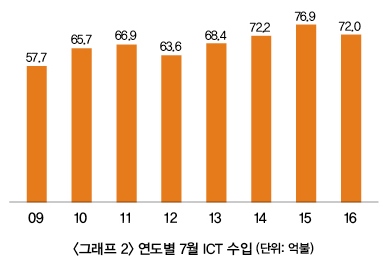
ICT 수입, 72.0억불로 전년 동월대비 6.4% 감소
품목별로 보면 반도체는 8.3% 감소한 30.1억불, 디스플레이는 45.8% 감소한 3.8억불을 기록하였으며, 휴대폰는 1.6% 상승한 6.3억불, 컴퓨터 및 주변기기는 3.7% 상승한 7.6억불을 기록했다.
반도체는 낸드플래시, MCP에서 증가한 반면, 메모리 및 시스템 반도체가 감소하여 하락세를 보였다. 휴대폰의 부분품은 16.6% 감소한 4.2억불을 기록했지만 애플 등 글로벌 업체 제품 및 중·저가폰 중심의 완제품(1.8억불, 77.7%↑) 수입은 증가했다.
지역별로 보면 홍콩을 포함한 중국은 19.6% 감소한 24.7억불, 일본은 1.5% 감소한 8.6억불, 미국은 21.6% 감소한 5.8억불을 기록했지만 베트남은 56.8% 상승하여 3.8억불로 증가했다.
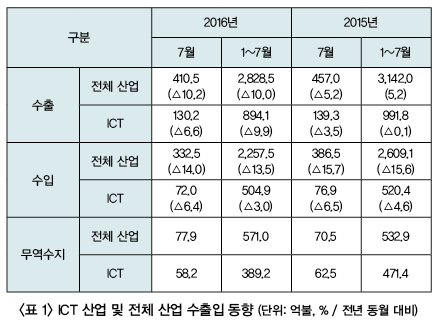
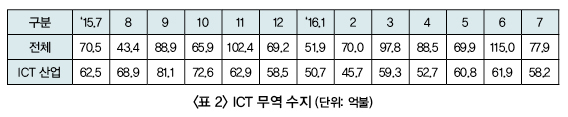
ICT 수지, 58.2억불 흑자를 기록
7월 ICT 무역수지는 58.2억불 흑자를 기록하며, 전체산업 흑자에 기여했다. 품목별로 살펴보면 휴대폰(11.2억불), 반도체(20.0억불), 디스플레이(19.0억불)가 흑자 기조를 유지했다.
국가별로 살펴보면 홍콩을 포함한 중국(42.7억불)이 최대 흑자 기조를 보였으며, 이어 EU(2.7억불), 미국(6.0억불)에 대해서는 흑자 기조를 유지했지만, 일본에 대해서는 적자(5.2억불)를 기록했다.
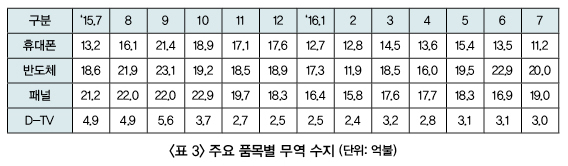
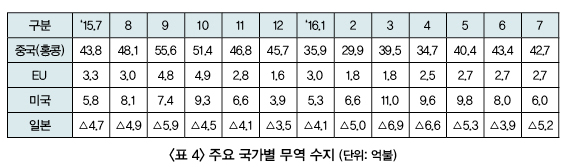
주요 품목별 수출 동향
•휴대폰(부분품 포함)
부분품의 수출량은 증가했으나 완제품의 하락으로 △10.1% 감소한 17.4억 달러를 기록했다. 완제품(4.0억불, △39.9%)은 하반기 전략폰 대기수요 등으로 3개월 연속 감소세를 지속중이다. 휴대폰부분품(13.3억불, 5.0%↑)은 베트남, 브라질, 인도 등 대부분의 해외 거점을 중심으로 수출이 증가하며 2개월 연속 증가했다.
휴대폰 분야의 주요 생산 거점별 부분품 수출국은 중국(홍콩포함, 6.5억불,△8.0%), 베트남(4.4억불, 17.5%↑),브라질(0.5억불, 23,2%↑), 인도(0.4억불, 54.0%↑)가 있다. 지역별로 살펴보면 베트남(4.4억불, 17.4%↑), EU(0.8억불, 46.0%↑), 인도(0.4억불, 44.6%↑)는 증가한 반면 미국(3.1억불, △34.7%), 중국(홍콩포함, 6.7억불, △9.2%) 등은 감소했다.
•반도체
반도체(50.0억불, △2.6%) 수출은 메모리반도체 수출 감소에도 불구하고, 시스템반도체 감소세 완화로 소폭 하락에 그쳤다. 메모리반도체(27.4억불, △2.9%) 수출이 감소하는 상황에서도 메모리MCP와 낸드플래시는 증가세를 지속 중이다. 하지만 시스템반도체(17.1억불, △3.1%) 분야는 이미지센서는 증가했으나 AP의 부진으로 감소세를 보였다.
지역별로는 ASEAN(10.0억불, 7.7%↑), 인도(0.3억불, 30.0%↑)에서 증가세를 보였으며, 홍콩을 포함한 중국(31.5억불, △4.9%), 일본(1.0억불, △39.2%), EU(1.0억불, △26.0%)에서는 감소세를 보였다. 특히 베트남(3.7억불, 35.9%↑) 등의 생산거점 공급 증가가 ASEAN 수출을 견인하고 있다.
•디스플레이
패널 수요 감소와 중국의 공급 과잉 등에 따라 감소세를 지속했다. 디스플레이 전체 수출은 19.2% 감소한 22.8억불, 부분품 수출은 7.2% 감소한 2.6억불을 기록한 반면, OLED는 9.5% 증가한 5.4억불로 지속적인 증가세를 기록했다. 주요 패널 업체의 출하량 감소 및 수요 증가 등으로 인한 LCD 패널 공급 과잉에 의한 완화로 패널 단가 하락세가 안정세를 보였다.
지역별로는 전체 디스플레이 수출의 76.0%를 차지하는 중국(홍콩 포함, 17.3억불, △18.3%)뿐 아니라 EU(0.7억불, △48.8%), 중남미(0.9억불, △52.3%) 등에서 부진함을 보였으나, 베트남(2.4억불, 48.7%↑)에서는 현지 OLED모듈 공장 가동 확대에 따른 수출량 증가세를 보였다.
•컴퓨터 및 주변기기
보조기억장치 등 주변기기의 수출증가로 전년 동월대비 29.3% 증가한6.0억불을 기록했으며, 컴퓨터(0.3억불, △24.2%)와 컴퓨터 부품(0.4억불, △14.6%) 수출은 글로벌 시장의 수요 부진으로 감소세를 보였다. 주변기기(5.2억불, 42.1%↑)는 SSD 등 보조기억장치(3.0억불, 41.5%↑), 프린터(0.5억불, 4.0%↑), 모니터(1.5억불, 97.9%↑) 등 주요 품목 수출 호조로 증가세를 기록했다. 지역별로 보자면 중국(홍콩포함, 3.0억불, 52.9%↑), 미국(1.1억불, 7.7%↑), EU(0.8억불, 53.0%↑), 일본(0.1억불, 2.7%↑), 중남미(0.3억불, 23.2%↑) 등 대부분의 국가에서 증가세를 보였다.
•D-TV
TV 완제품 및 부분품 수출은 전년 동월대비 28.4% 감소한 3.7억불 기록했다. 올해들어 7월 수출 실적이 가장 양호하였으나, 전년 동기 TV 부분품 수출 실적 호조에 따른 기저효과로 감소세를 기록했다. LCD TV(0.8억불)는 전월 대비 비슷한 수준을 유지하고 있으나, TV 부분품(2.9억불)을 중심으로 최근 3개월간 상승세를 기록 중이다. 지역별로는 북미 프리미엄 시장인 미국(60.6%↑) 신규 생산 거점인 베트남(40.4%↑) 수출이 증가하였으며, 멕시코(△47.2%), 헝가리(△11.9%), 슬로바키아(△65.0%), 중국(△40.6%)에서는 감소세를 보였다.
자료제공 | 미래창조과학부(www.msip.go.kr)
프리미엄 스마트폰 패널 OLED 채용 증가
프리미엄 스마트폰 디스플레이의 무게 중심이 LCD(액정표시장치)에서 OLED(유기발광다이오드)로 이동하면서 이 시장을 주도하는 삼성디스플레이가 지난 2분기 1억장에 달하는 스마트폰용 패널을 출하한 것으로 알려졌다.
최근 시장조사업체 IHS와 디스플레이 업계에 따르면 삼성디스플레이가 2분기 9838만장의 스마트폰 OLED 패널을 출하했다.
이 기록은 각각 작년 2분기보다는 81.5%, 지난 1분기보다는 13.3% 증가한 수치로 분기 기준 출하량으론 사상 최대 규모이다. 이에 따라 삼성디스플레이는 OLED와 LCD를 포함한 전체 스마트폰 패널 시장에서 가장 많은 패널을 출하한 제조사로 이름을 올렸다.
삼성디스플레이의 OLED 패널 출하량은 작년 1분기 5260만장에서 2분기 5200만장으로 소폭 하락하였다. 하지만 이후 3분기 7170만장, 4분기 7750만장, 올해 1분기 8860만장 등으로 가파르게 상승세를 보이고 있다. 이런 추세라면 3분기에는 1억장을 돌파할 것으로 예측된다.
스마트폰용 디스플레이로는 지금까지 삼성전자의 갤럭시 시리즈를 제외하면 대부분이 LCD를 채용해왔다. 하지만 최근 중국의 신흥 스마트폰 제조업체(오포, 비보 등)들이 OLED를 적용한 제품을 선보인 것에 이어 애플도 내년에 출시할 아이폰 부터는 OLED 패널을 채택할 것으로 알려져 업계는 이미 OLED에 집중하고 있는 것으로 보인다.
특히 폴리이미드를 사용한 플라스틱 OLED는 유연하고 가공하기 쉬워 구부리거나 접는 등 플렉서블 디스플레이 구현에 최적의 소재로 꼽힌다. 현재 스마트폰 OLED 시장에서 삼성디스플레이의 시장 점유율은 99%로 사실상 독점 생산이라 해도 과언이 아니다.
반면 지난해 LTPS LCD를 바탕으로 스마트폰 패널 시장에서 각각 2위와 3위에 올랐던 재팬디스플레이(JDI), LG디스플레이는 올해 2분기 3위, 5위로 하락했다. 출하량도 작년 2분기보다 각각 8.4%, 18.6% 줄었다.
한편 IHS는 2분기 스마트폰 패널 시장에서 OLED 점유율이 25% 수준까지 상승했을 것으로 추정하고 있으며, 올해 스마트폰 OLED 출하량이 3억 개를 돌파해 3억6688만장, 2017년엔 4억5515만2000장, 2018년엔 5억5893만5000장, 2019년엔 6억6365만6000장에 달할 것으로 전망했다.




