


미국, 메디컬 영상기기시장 이동통신업체 진입으로 경쟁심화
미국내 의료영상기기 업체들이 의료기기 산업에 이동통신업체들이 진입하면서 경쟁이 치열해 지고 있다. 따라서 이동통신 업체들은 스마트기기와 소비자 데이터를 바탕으로 신제품 개발에 주력하고 있다.
AT &T 버라이즌 양대 이동통신업체 시장 진입
미국의 이동통신서비스 분야의 선두업체인 버라이즌(Verizon)은 고유의 클라우드(Cloud) 시스템을 개발해 기존의 휴대폰 및 데이터사용 고객이 직접 건강상태를 체크하고 의사로부터 실시간으로 빠르고 쉽게 알 수 있는 서비스를 개발하고 있다.
모토로라 솔루션은 환자의 바이탈(Vital Statistics)과 영상을 앰뷸런스로 이송 중에 응급실로 전달하는 기기를 개발 중에 있다.
또한 AT &T는 개인 고유의 생체 데이터를 측정하고 지정된 의사에게 그 정보를 보내는 블루투스가 장착된 장치를 개발하고 있다.
따라서 스마트폰 사용자 기반의 데이터 구축에 있어 가장 유리한 위치에 있는 이동통신업체는 모바일과 의료기술을 조합해 새로운 기회를 노리고 있어 시장 경쟁이 치열해 질 전망이다. 이에 대비해 기존의 의료영상기기 업체는 신기술을 보유한 업체와의 인수합병을 공격적으로 진행하고, R &D 투자를 늘리며 경쟁 구도에서 선점을 차지 하기 위해 노력하고 있다.
소니는 현재 100억을 이스라엘 인큐베이터 제조사인 Rainbow Medical에 투자했고, Olympus와는 합작투자를 통해 자신의 디지털영상 기술과 Olympus의 광학기술을 접목한 의료기기 개발을 추진하고 있다.
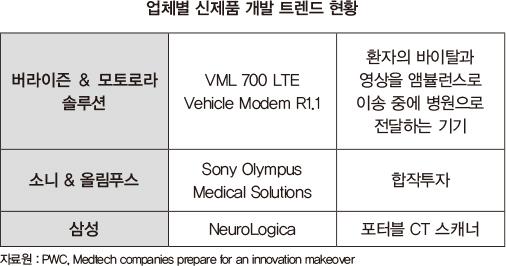
캐논 역시 현재 매사추세츠에 최신 연구시설을 오픈하며 의료 영상기기시장에 출시할 신제품 연구에 투자를 집중하고 있으며 국내 기업인 삼성은 의료 영상기기분야에서 포터블 CT 스캐너(Portable CT Scanner)를 통한 사업 확장에 나서고 있다.
GE Healthcare 브랜드 선호도 이끌어
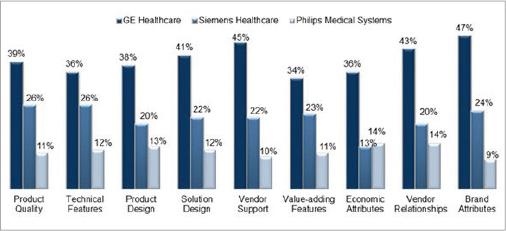
GE Healthcare는 브랜드 선호도를 앞세워 의료영상기기 산업을 이끌어 가고 있다. 의료용 영상기기 분야의 리서치기관인 Frost and Sullivan의 병원 및 헬스케어시설에 대한 설문조사에 따르면 영상·진단기기 분야에서 GE Healthcare가 가장 선호하는 브랜드로 조사되었다.
이어 Siemens와 Philips Healthcare가 뒤를 이었는데 선호기준은 제품의 품질, 기술의 특징과 기능, 설계 디자인, 경제적 인센티브, 고객만족도 등으로 구성된 설문항목에서 GE는 모든 항목에서 50%가 넘는 선호도를 보이며 선두를 차지했다.
특히, GE의 경우 브랜드 벤더 서포트(Vendor Support)와 브랜드 속성(Brand Attribution)에서 가장 높은 점수를 받았으나, 기능적(Technical Features) 부분과 제품의 품질(Pruduct Quality)에서는 가장 적은 격차를 보이기도 했다.
의료 영상기기 분야에서 General Electric, Siemens, Philips 등 유럽 및 미국 기반의 업체는 MRI, CT, 초음파 스캐너와 엑스레이 제품분야에서 두각을 나타냈으며, Toshiba America medical Systems, Hitachi Medical Systems America, Canon USA와 같은 일본 업체는 방사능기기시장을 선도하고 있다.
해외 아웃소싱 늘고 수입시장 비중 점차 늘어나
프로스트 앤 셜리번(Frost & Sullivan) 보고서에 따르면 글로벌시장을 기준으로 의료용 영상·촬영기기 시장규모는 241억 달러이며, 미국은 전체 시장의 약 1/4인 60억 달러로 가장 큰 비중을 차지하고 있다.
또한 전체 의료기기중 방사선 의료기기가 차지하는 비율은 약 22%이며, 가장 높은 비중을 차지하는 그룹으로 2014년부터 2019년까지 매년 7.1%의 성장률을 보일 것으로 IBIS World 보고서는 전망하고 있다.
의료영상기기의 2016년까지의 성장률을 5.4%로 예측되고 있다.
미국의 의료영상기기 총수입액 33억 달러를 기록(수출 40억 달러), 수입규모는 지속적인 증가세를 이어갈 것으로 전망하고 있다. 수입시장의 성장률은 2013년까지 평균 6%를 기록하며 수출(3%)보다 빠른 성장률을 보였다.
의료기기분야 또한 최근 해외시설 이전이 늘어났으며, 아웃소싱 또한 늘어난 것으로 나타나며 이런 추세가 이어질 것으로 예측된다. 2013년부터 시작된 2.3%의 의료기기 판매세금이 부과되며 가격경쟁이 더욱 치열해진 상황으로 해외 아웃소싱은 더욱 늘어날 것으로 전망된다.
이동통신업체들의 의료산업 진출이 늘어나고 신기술이 접목된 신제품 개발이 늘어나는 추세이다. 또한 최근 트렌드로는 포터블 장비가 늘어나는 특징을 보이는데 이는 질병의 종류에 따른 다양한 검진방식의 특성에 대한 높은 이해도가 필요하며, 더욱 늘어난 수요처별로 적합한 기술을 활용한 제품개발을 요구하고 있다.
제조업체 사이의 경쟁은 더욱 치열해지며 전략적 아웃소싱과 해외 벤더를 통한 비용을 줄이려는 노력이 앞으로 더욱 늘어날 것으로 전망된다.
자료제공 | kortra 시카고 무역관(www.globalwindow.org)
러시아 의료기기 시장, 영상의학 등 첨단기술 분야 개척
성장 잠재력이 높은 러시아 의료기기 시장에 국내 기업이 진출하기 위해서는 첨단 의료기기 위주로 시장을 공략하는 것이 유리하다는 분석이 나왔다. 러시아 정부는 의료기기 및 제약시장에도 지속적으로 자국산업 부흥 정책을 적용할 것으로 보이므로 저부가가치 범용 제품보다는 정부 정책의 영향을 덜 받을 수 있는 임플란트, 영상의학 및 진단장치 등 첨단기술분야 제품위주 수출이 필요하다.
러시아 의료기기 시장 규모는 총 73억달러에 달하며, 정부조달시장 규모가 51억달러, 사립의료기관 구매 시장 규모가 22억달러로 나눠진다. 규모가 크다 보니 필립스, GE헬스케어, 존슨앤존슨(J&J) 등 많은 다국적 의료기기 회사들이 러시아 의료기기 시장에 이미 진출해 있거나 시장 진입을 노리고 있다.
러시아 통계청에 따르면, 2012년 의료기기 및 의약품 정부조달 예산 59억달러 중 25%에 해당하는 15억달러만 자국 제품 구매에 사용됐다. 자국 업체를 통한 의료기기 공급 규모가 아직은 빈약한 것이다.
이 때문에 러시아 산업통상부는 정부조달을 통해 외국 회사의 의료기기 제품 구입을 고려하고 있으며 특히, 유명한 외국 회사 제품의 경우, 지명입찰도 염두에 두고 있는 것으로 알려졌다.
따라서 수출유망품목은 러시아 의료기관의 기술발전과 맥락을 같이하고 있고, 러시아 의료기술 선진화에 따라 한국산 등 외국 제품 사용비율이 점차 증가할 전망이다.
자료출처 | 대한무역투자진흥공사(




