


CMOS 이미지 센서 성장 가속화
자동차 애플리케이션 상승세 견인
BSI 공정 기술로 2018년 130억달러 돌파
거듭된 기술 발전으로 빠른 변화를 겪고 있는 CMOS 이미지 센서 시장은 연평균성장률 약 10%로 성장해 2018년까지 거의 130억달러 규모의 시장을 형성하며 고공행진을 이어갈 것으로 보인다. 이러한 증가세는 산업 시장에서만이 아니라 태블릿, 모바일 기기 CMOS 적용으로 소비자 시장에서 인정받았고, 자동차 애플리케이션의 광범위한 적용이 한 몫을 더했기 때문이다. 웨어러블 기기와 같은 첨단 산업 또한 연평균성장률 약 20% 정도 상승할 것으로 예상돼 CMOS 이미지 센서는 여전히 차세대 성장 동력으로 작용될 전망이다.
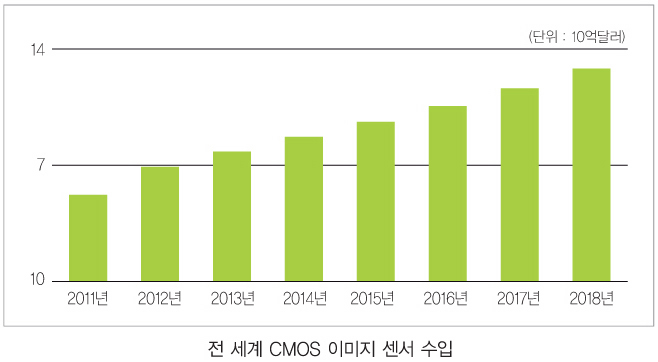
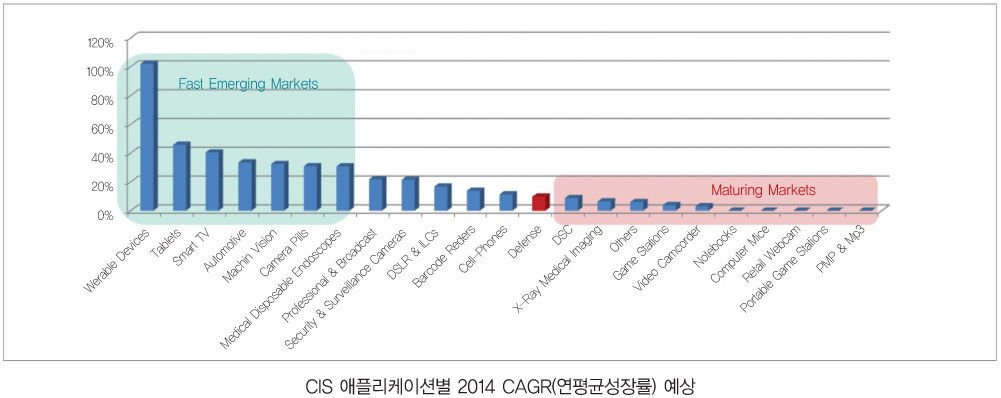
초기 CIS(CMOS Imaging Sensor)는 모바일 폰과 같은 저전력 기기에서 사용되곤 했다. CIS는 CCD 이미지 센서보다 전력, 비용 효율을 요구하는 휴대용 애플리케이션에 적합했기 때문이다. 최근 5년 동안 특히 적용 범위가 넓어진 CIS 시장은 태블릿, 디지털 카메라의 DSC 등 신흥 시장 형성으로 수요 증가와 수요처 확대가 이뤄지며 CCD 이미지 센서 시장 총 판매율을 넘어섰다. 그러나 CCD 센서는 여전히 머신비전, 감시, 현미경 등의 고감도를 요구하는 하이엔드(High-End) 분야에서 선호되고 있다.
오는 2018년까지는 모바일 시장 성장은 물론 DSLR의 대체 시장이 형성돼 CIS는 여전히 이미징 시장에 공급될 것이다. 그리고 자동차 애플리케이션 적용이 가시화되며 스마트 카는 CIS의 세 번째 주력 시장으로 떠오를 것으로 보인다. 이러한 이유로 CIS 시장의 고공행진은 당분간 지속될 것으로 예상된다.
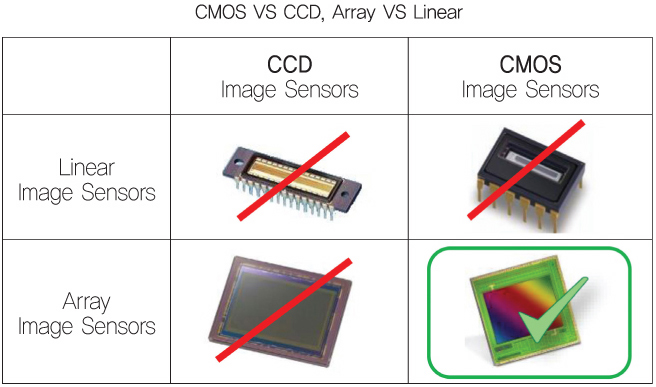
애플리케이션별 CIS 성장률 예상
자동차에 적용되는 센서는 고성능, 다양한 기능이 요구된다. 예를 들어 나이트 비전 시스템은 고급 기능인 적외선 기능이 요구되고 표지판, 차량 인식 시스템은 정밀한 고성능 센서가 필요하다. 운전 보조 애플리케이션은 안전을 위한 법제화 등으로 인해 머지않아 가까운 미래에 수요가 더욱 늘어날 전망이다. 따라서 센서 시장에서도 자동차 애플리케이션이 큰 부분을 차지할 것으로 보이며 기존 자동차 제품 공급자는 더욱 윤택해진 시장을 즐길 수 있을 것이다.
다른 주목할 만한 센서 관련 애플리케이션으로는 웨어러블 장치(스마트 워치)부터 머신비전, 보안&감시, 메디컬 애플리케이션 등과 같은 분야가 있다. 이런 애플리케이션은 장기적인 미래 성장동력이며 센서 기술 발전에 동반된 페스트 이머징 마켓(Fast Emerging Market)으로 연평균성장률이 20% 이상인 분야다.
BSI 공정 기술로 CIS 산업 견인
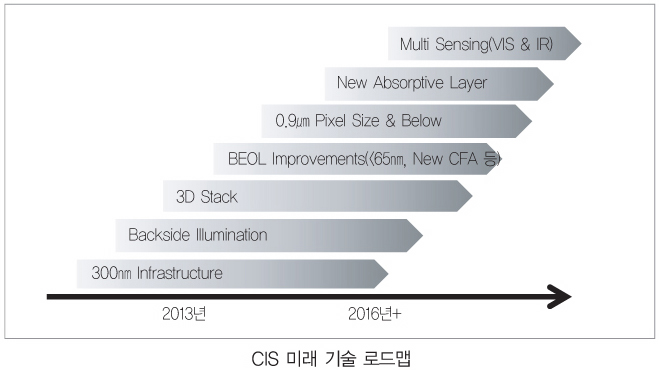
BSI(Back-Side Illumination) 공정 기술은 CIS가 카메라 시장 핵심기술이 되도록 이끈 주역이다. 글로벌 여론조사 업체 Yole Developement는 지난 2010년에 BSI의 도입으로 CIS 산업이 전환기를 맞이할 것이라고 전망했다. 실제로 2014년 현재 CIS에 도입된 BSI 기술은 센서 민감도를 증가시킴으로 픽셀 사이즈를 늘려 고해상도 CIS 생산에 일조하고 있다. 또한 고해상도의 조건 달성으로 비용이 증가되는 것이 아니라 오히려 도입 후 제조 단가가 절감돼 CIS 산업의 알짜배기 역할을 톡톡히 해내고 있다.
예를 들어 2010년 Yole Developement의 BSI 기술 산업 전환기 예상 3년 후인 2013년 Sony와 Omnivision의 판매 실적을 보면 BSI 기술을 도입한 CIS가 전체 센서 판매 중 27%를 차지했다. 이는 여기서 멈추지 않고 2018년까지 전체 판매실적 중 78% 이상(약 100억달러 이상) 치솟을 것으로 예상돼 CIS 산업 견인의 주요인으로 분석된다.
첨단 3D 카메라 트렌드, CIS가 지렛대 역할
전문가들은 입을 모아 지난 몇 년간 전 세계적인 핫이슈 중 하나를 3D 카메라로 꼽는다. 3D 카메라는 2000년 이후 발전을 거듭해 몇몇 제품은 이미 소비자 시장에서 인정받고 있다. 3D 이미징 기술이 산업 자동화 분야에 긴 시기 동안 적용돼왔고 2010년엔 Microsoft가 Kinect의 3D 카메라를 도입하면서 동작 컨트롤러 등으로 널리 쓰이고 있다.
차세대 이미지 센서 시장은 3D TV, 게임의 3D 제스처 인식, 3D 머신비전 퀄리티 상승, 비디오 카메라와 사진의 3D 이미징, 자동차, 감시, 생물측정학 분야의 3D 이미지 분석 등의 도움으로 발전을 이어나갈 것이다. 3D 카메라에 사용되는 CIS도 이에 발맞춰 전방위적인 적용은 물론, 대응전략을 수립해 나갈 것으로 기대된다.
고감도를 유지하며 더 작은 포토다이오드로
Front-End(사용자가 직접 사용하는) 수준의 CIS는 수많은 기술의 혁신을 겪고 있다. 그 중 더 적은 픽셀(더 적은 빛을 받는 더 작은 포토다이오드)경쟁은 역설적으로 픽셀 퍼포먼스 저하를 이끄는 요인이 되고 있다. 작은 포토다이오드를 만들수록 SNR(QE와 혼선에 의한 제한)과 고기능의 키 파라미터가 저하되기 때문에 픽셀 사이즈가 줄어들게 된다. 이러한 점을 방지하기 위해서 해상도 저하를 다루기 위한 처리와 디자인 혁신이 필요하다. 크기가 작아지더라도 기존 픽셀 퍼포먼스를 뛰어 넘어 고감도를 유지하며 진보된 픽셀 기술로 향하는 기술개발이 필요한 것이다.
진보하는 기술과 탄탄한 제품으로 ‘Big 3’ 리더십 유지
핸드셋 시장에서 Big 3로 꼽히는 미국 영상센서 개발업체 Omnivision, Samsung, Sony는 진보된 기술, 규모의 경제를 통해 비용 효율이 높은 핸드셋 기기를 내놓아 왔다. Sony는 모바일 애플리케이션 시장에 진입하기 전에는 DSLR을 필두로 CMOS 개발을 시작했다. DSLR 시장은 여전히 Sony의 이미지 센서가 큰 영향력을 미칠 것으로 보이고 이는 수직 통합형으로 전 세계 CMOS 점유율은 Sony가 압도적인 선두를 차지하고 있는 것이 그 증거이다. 2012년 기준으로 2위 Omnivision과 3위 Samsung을 합친 수치보다 높다. Sony와 같은 기업은 이후에 진입한 다른 플레이어들이 힘을 못쓰게 만들었고 이들은 압도적인 경제적, 기술적 도전을 맞닥뜨려야만 했다.
신흥 영상센서 기업은 CIS 시장 진입 어려워
Omnivision, 미국 CMOS 센서 전문기업 Photobit, 스코틀랜드에 있는 센서 기업 VLSI Vision Limited(현재 STMicro- electronics에 합병) 등과 같은 회사는 저전력 애플리케이션으로 CIS를 사용할 초기 시장부터 영상센서를 개발했다. 오랜 기간 다져온 CIS 기술을 보유한 이들은 시장 초기부터 기술을 개발하지 못한 다른 기업들의 시장 진입을 어렵게 만들었다. 신흥 영상센서 기업은 부족한 기술로 적절한 가격 형성에 어려움을 겪어 비등점까지 나가지 못하고 제자리걸음을 하고 있는 것이다.
이미지 센서 주력사들
Acti Corp., ADIMEC, Advantest, Advasense, AIE, Alexima, Allied Vision Technology, Anafocus, Anteryon, Aphesa, Aptina Imaging, Austria Microsystems, Axis Communication, Awaiba, Basler, Bosch Security Systems, Brainvision, Brigates, Brookman Technology, BYD, Caeleste, Canon, Carestream Dental, Carestream Health, Clairpixel, CMOSIS, CMOS Vision, CMT Medical, Cognex, Continental, Crysview, CSEM, Dahua Technologies, Denso, DEXIS, D-Link, Delphi, Dongbu HiTek, DXG, e2v, e-con systems, ELMOS, EPFL, Excico, Fairchild Imaging, FLIR, Fondazione Bruno Kessler, Forza Silicon, Fotonic, Foveon, Fraunhofer, Fujitsu, GalaxyCore, Gendex, Given Imaging, Grace Tech, Hamamatsu Photonics, Hella, Hightec, Hejian, Hikvision, Himax imaging, HHNEC-Grace, HTC, SK Hynix, Instrumentarium, Intromedic, Invisage, Invision Biometrics, Invendo Medical, Invensense, ImageWorks, IMEC, IMS-Chips, IO Industries, ISDI, JAI, Jinshan Group, JSR, JVC/Altasens, Konica Minolta, Kostal, KunShan RuiXin Micro, KYEC, Lfoundry, LG, Lytro, Mantis Vision, Magna, Magneti Marelli, Medigus, Melexis, MESA Imaging, Micron, Microsoft, Mobotix, Morita, New Imaging Technologies, Novatek, Odos Imaging, Omnivision, Omron, ON Semi, Optex, Owandy, Oy Ajat, Panavision Imaging, Panasonic, Pelican Imaging, PerkinElmer, Philips, Pixart, PixelPlus, Pixim, Pelco, PMD Technologies, Point Grey Research, Powerchip, Pyxalis, Rad-icon, Raytrix, Rutherford Appleton Laboratory, Samsung, Sarnoff, SET
출처 | Yole Developement(www.yole.fr)




